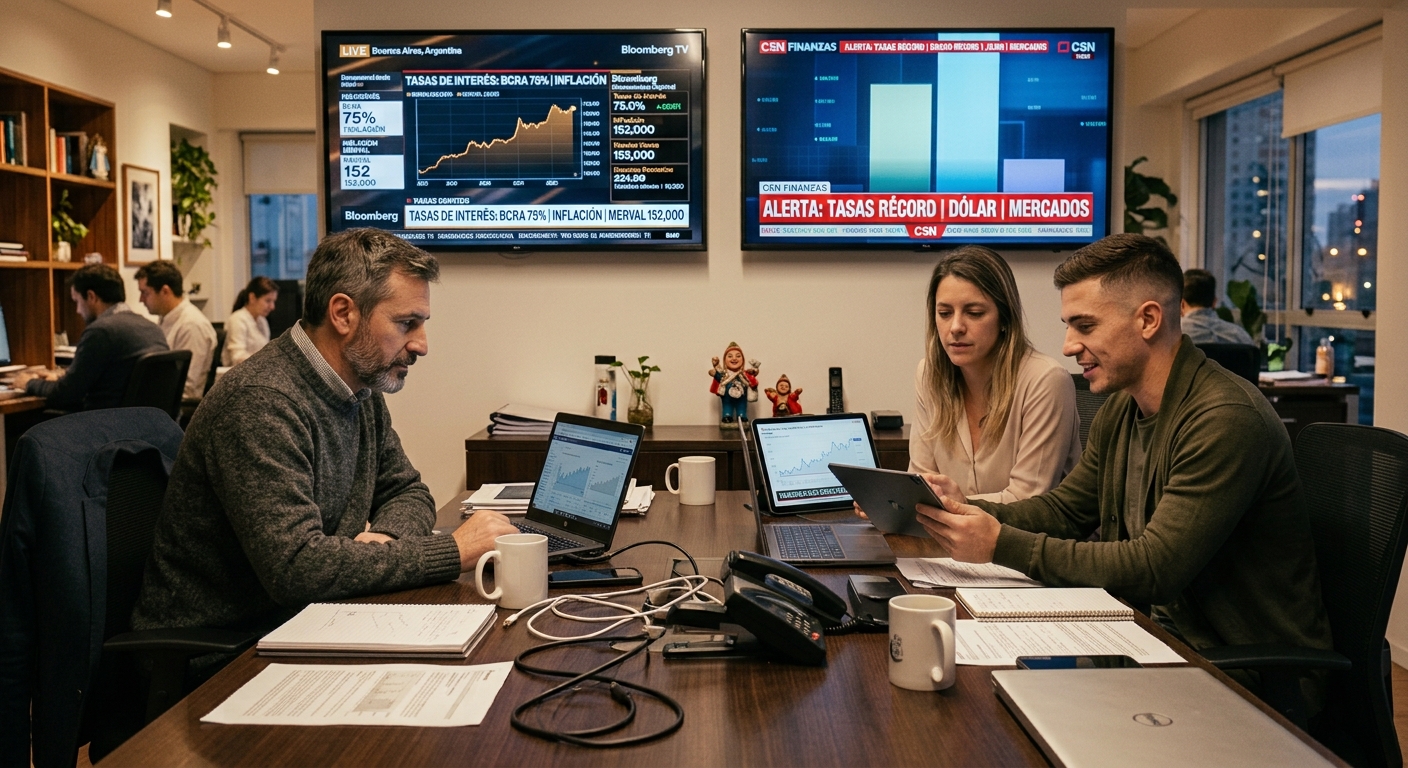
El último trimestre del año comenzó con un escenario todavía desafiante: tasas internacionales elevadas, petróleo por encima de los USD 100 y presión sobre los activos de riesgo. Argentina volvió a sentir ese contexto, con una semana difícil para bonos y acciones.
Sin embargo, algunos datos empiezan a abrir nuevos interrogantes. ¿Estamos cerca de encontrar un techo para las tasas? ¿Y qué oportunidades pueden aparecer después de las últimas correcciones?
Tasas altas: ¿estamos cerca de un techo?
Los rendimientos de los bonos del Tesoro estadounidense continúan en niveles que no se observaban desde hace aproximadamente dos décadas, modificando la relación entre riesgo y retorno para los inversores.
Pero los últimos datos del mercado laboral estadounidense mostraron menor creación de empleo y un desempleo mayor al esperado. Si la economía comienza a desacelerarse, podría reducirse la presión para continuar subiendo las tasas.
Esto abre una pregunta importante para los próximos meses: si los rendimientos encuentran finalmente un techo, la renta fija podría volver a ganar protagonismo en las carteras.
Petróleo y dólar: presión para los mercados emergentes
El Brent se mantuvo por encima de los USD 100 por barril. Mientras no aparezca una resolución clara de los conflictos que están afectando al mercado energético, el petróleo continúa siendo una fuente de presión para la inflación y, en consecuencia, también para las tasas.
Al mismo tiempo, la combinación de tasas altas y un dólar fuerte representa un escenario especialmente desafiante para los mercados emergentes. Con rendimientos más atractivos en Estados Unidos, parte de los grandes flujos globales tiende a reducir exposición en activos considerados de mayor riesgo.
Argentina no queda afuera de ese movimiento.
Argentina: otra semana difícil, pero con oportunidades
Los bonos soberanos y buena parte de las acciones argentinas volvieron a retroceder durante la semana. Sin embargo, parte de ese movimiento responde al contexto internacional y al rebalanceo de grandes carteras, y no exclusivamente a factores domésticos.
Mientras tanto, la deuda en pesos mostró una mayor resistencia.
En este escenario, determinados instrumentos CER vuelven a resultar interesantes ante la posibilidad de una inflación algo superior a la descontada por el mercado. También aparecen alternativas atadas a tasa TAMAR y para empresas o inversores con necesidades vinculadas al comercio exterior, los bonos dólar linked continúan ofreciendo cobertura cambiaria a rendimientos todavía positivos.
La clave vuelve a estar en elegir los instrumentos de acuerdo con las necesidades de liquidez, plazo y cobertura de cada inversor.
¿Qué mirar hacia adelante?
En las próximas semanas habrá que seguir especialmente la evolución de las tasas internacionales, el petróleo y la fortaleza del dólar.
A nivel local, el foco estará puesto en la acumulación de reservas, las tasas en pesos y los próximos datos de inflación.